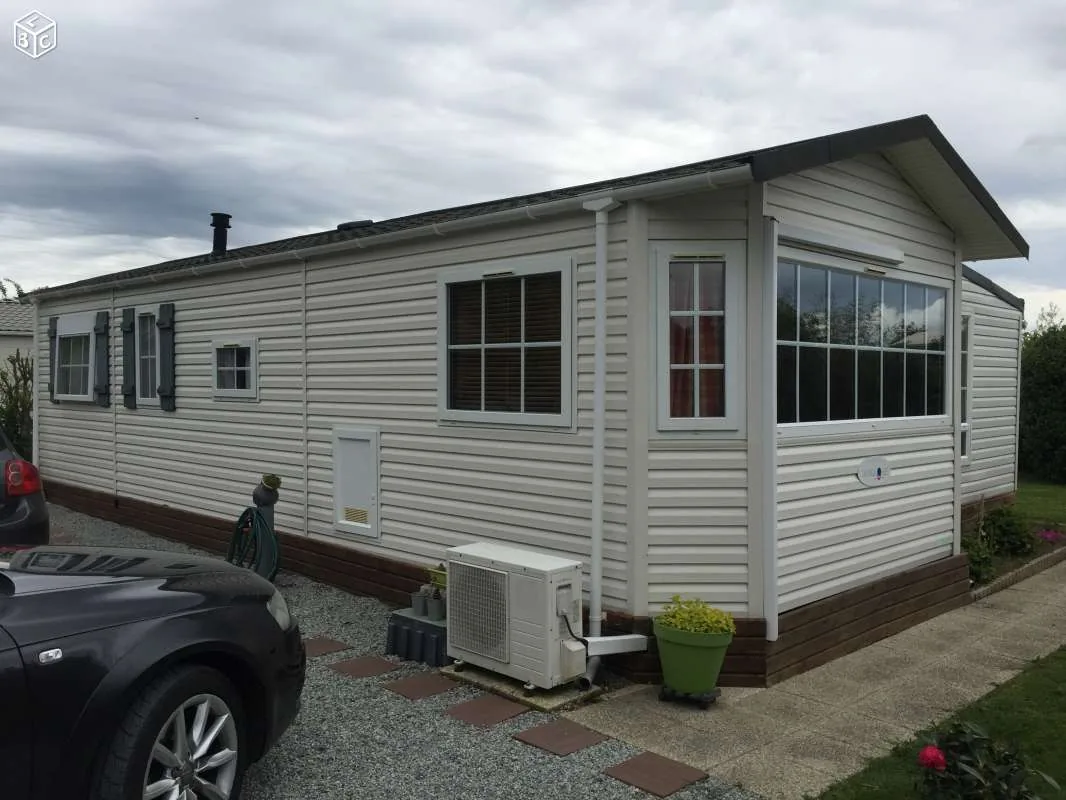
Le mobil-home est choisi, l’emplacement vous convient et les premières vacances se préparent. Il reste une question à régler avant la livraison : comment protéger ce bien, son contenu et les personnes qui vont l’occuper ? Un incendie, une fuite pendant l’hiver ou un dégât causé à un voisin peuvent coûter bien davantage que la cotisation annuelle.
Pour choisir une assurance mobil-home, partez de votre situation réelle : propriétaire ou locataire, usage familial ou location saisonnière, périodes d’absence, équipements et valeur à assurer. Une formule intéressante pour un voisin peut être mal adaptée à votre installation.
Article actualisé en septembre 2026. Les garanties dépendent du contrat souscrit et des conditions particulières acceptées par l’assureur.
1. Assurance mobil-home : quelles obligations vérifier ?
Commencez par lire le contrat de location de l’emplacement et le règlement du camping ou du parc résidentiel de loisirs. Ils peuvent imposer une assurance et la remise d’une attestation. Faites préciser les risques à couvrir, les personnes concernées et la période pendant laquelle cette protection doit rester active.
Deux protections répondent à des besoins différents. La responsabilité civile intervient, dans les limites du contrat, pour des dommages causés à d’autres personnes dont vous êtes responsable. L’assurance des dommages au mobil-home concerne votre propre bien et éventuellement son contenu. Une attestation de responsabilité civile ne prouve donc pas, à elle seule, que votre résidence de loisirs serait remboursée après un incendie.
Pour la location saisonnière d’un hébergement situé dans un camping, l’état descriptif réglementaire doit notamment mentionner l’assurance responsabilité civile obligatoire. Ce point figure dans l’annexe de l’arrêté du 22 octobre 2008. Propriétaire loueur et vacancier doivent savoir quelle assurance répond à cette exigence.
Si le gestionnaire vous annonce une assurance comprise dans ses frais, demandez la notice et le détail de votre couverture. Vérifiez qui est assuré, pour quels biens et avec quelles limites. La présence d’un assureur pour le camping ne permet pas de présumer que chaque mobil-home appartenant à un particulier est intégralement couvert.
Enfin, un mobil-home installé pour les loisirs et une caravane circulant sur route ne se traitent pas automatiquement de la même façon. Faites identifier le bien par l’assureur et demandez une confirmation écrite des garanties adaptées à son usage.
2. Déclarer le mobil-home, ses équipements et son usage réel
Préparez un dossier simple avec la facture ou l’acte d’achat, la marque, le modèle, l’année, les dimensions et des photographies récentes. Ajoutez l’adresse exacte du terrain et, si possible, le numéro de parcelle. Signalez les équipements installés après l’achat : climatisation, terrasse, auvent, abri, électroménager ou mobilier supplémentaire.
Indiquez si vous utilisez le mobil-home seulement en famille, si vous le prêtez ou si vous le donnez en location, directement ou par l’intermédiaire du camping. Précisez aussi les longues périodes d’inoccupation et la fermeture éventuelle de l’établissement. Ces éléments permettent de discuter d’un contrat correspondant à la réalité.
Le Code des assurances, article L113-2, impose de répondre exactement aux questions de l’assureur et de déclarer certaines circonstances nouvelles qui aggravent ou créent un risque et rendent les réponses initiales inexactes. Si vous commencez à louer après avoir souscrit pour un usage familial, contactez votre assureur avant les premières réservations.
Le budget à assurer mérite lui aussi d’être détaillé. Distinguez le mobil-home, les équipements, le contenu, le transport et l’installation. Conservez les justificatifs correspondants : le montant global payé au vendeur ne décrit pas toujours ces postes. Notre guide du budget d’achat d’un mobil-home aide à les recenser.
3. Les garanties à examiner dans chaque devis
La liste suivante sert à préparer vos questions. Elle ne signifie pas que toutes ces protections sont incluses dans chaque formule, ni que toute détérioration sera indemnisée.
| Garantie ou équipement | Question à poser |
|---|---|
| Responsabilité civile | Quels dommages aux voisins, aux visiteurs, au camping et aux locataires sont couverts ? |
| Incendie et événements climatiques | Quels événements sont garantis ? Quelles limites concernent la toiture, les auvents et les équipements extérieurs ? |
| Dégâts des eaux et gel | La recherche de fuite, les réparations de la canalisation et les dégâts qui en résultent sont-ils traités séparément ? Quelles précautions sont exigées ? |
| Vol et vandalisme | Quels moyens de fermeture sont demandés ? Les garanties restent-elles actives pendant la fermeture du camping ? |
| Mobilier et objets personnels | Quels capitaux couvrent les meubles, l’électronique, les vélos, l’outillage et les objets de valeur ? |
| Terrasse, abri et aménagements | Sont-ils identifiés au contrat ? Leur contenu est-il aussi assuré ? |
| Frais après sinistre | Le déblaiement, l’enlèvement, le transport d’un remplacement et son installation sont-ils pris en charge ? |
| Location et litiges | Existe-t-il une garantie perte de loyers ou une protection juridique adaptée à vos relations avec les vacanciers et le gestionnaire ? |
Pensez aux détails faciles à oublier : bris de vitres, store extérieur, aliments du congélateur, mobilier de jardin ou effets laissés dans un cabanon. Demandez pour chacun s’il est couvert, dans quelles circonstances et jusqu’à quel montant. Un plafond global élevé peut coexister avec une petite limite pour un équipement particulier.
Les offres commerciales montrent justement des différences de périmètre. À titre d’exemple, Groupama présente certaines garanties concernant les aménagements, le mobilier extérieur et l’absence prolongée. Ces indications décrivent son offre et ses conditions ; elles ne constituent pas une règle commune à tous les assureurs.
Tempête et catastrophe naturelle : deux mécanismes à distinguer
Un événement météorologique ne relève pas automatiquement du régime des catastrophes naturelles. Celui-ci suppose notamment un contrat couvrant les biens concernés et un arrêté reconnaissant l’état de catastrophe naturelle pour le phénomène, la commune et la période en cause. D’autres dommages peuvent relever des garanties climatiques prévues au contrat. Consultez les explications de Service Public et déclarez rapidement les dégâts à votre assureur pour qu’il examine la garantie mobilisable.
4. Comprendre la valeur assurée, la vétusté et la franchise
Le montant inscrit sur le devis ne dit pas toujours combien vous recevrez après un sinistre. Demandez comment sont calculés une réparation, une destruction totale et le remplacement du contenu. Faites expliquer les expressions utilisées : valeur d’achat, valeur de remplacement, valeur à neuf ou vétusté déduite.
Une garantie annoncée en valeur à neuf peut comporter des conditions d’âge, de remplacement ou de délai. Le capital déclaré peut aussi limiter l’indemnité. À titre d’illustration, les conditions générales Mobil Home et constructions légères de MAAF détaillent un calcul tenant compte de la vétusté et de la valeur déclarée. Il faut examiner les conditions de votre propre proposition, et non transposer celles d’un autre contrat.
Exemple purement pédagogique : des dommages sont évalués à 8 000 €. Dans l’hypothèse d’une déduction de vétusté de 20 %, il reste 6 400 €. Avec une franchise de 300 €, l’indemnité serait de 6 100 €, avant application éventuelle d’autres limites. Ce calcul ne décrit aucun devis réel : il montre pourquoi deux cotisations proches peuvent conduire à des remboursements différents.
Demandez ensuite comment seraient traités les frais annexes : démontage d’une terrasse, enlèvement de l’épave, transport et raccordement d’un autre mobil-home. Faites préciser si ces frais disposent de plafonds séparés ou s’ils consomment le capital assuré principal.
5. Une assurance adaptée si vous accueillez des locataires
Vous souhaitez financer une partie des charges en louant quelques semaines ? Vérifiez d’abord l’accord du gestionnaire, puis la prise en compte de cette activité par votre assureur. Une location confiée au camping mérite la même vérification : demandez qui déclare un sinistre et quelles garanties bénéficient réellement au propriétaire.
Posez trois questions distinctes : qui couvre votre mobil-home lorsqu’un vacancier l’endommage, qui couvre les dommages causés aux voisins et qui intervient si votre responsabilité de propriétaire est engagée ? Demandez également comment sont traités un prêt gratuit et un séjour de proches.
Le vacancier peut disposer d’une garantie villégiature dans son assurance habitation. Il doit en faire confirmer l’application à un séjour en mobil-home, pour les dates et le lieu concernés. Une attestation générale sans vérification du type d’hébergement laisse une incertitude. Service Public présente les mécanismes d’assurance en location saisonnière ; leur application à votre hébergement doit être confirmée par l’assureur.
Si un contrat prévoit un abandon de recours ou une couverture des occupants, faites préciser sa portée envers les tiers. Et distinguez une garantie de perte de loyers après un sinistre garanti d’une assurance annulation de séjour ou d’une protection contre les impayés : elles répondent à des situations différentes.
Conservez les réservations, les contrats et les états des lieux. Ils aideront à établir les périodes louées et les dommages constatés. Pour préparer cette organisation, consultez nos guides Louer son mobil-home et Préparer le contrat de location saisonnière.
6. Absences, hivernage et transport : anticiper les périodes sensibles
Avant la fermeture saisonnière, demandez les consignes écrites de l’assureur et du fabricant : gestion de l’eau, protection des installations, fermeture des accès et entretien nécessaire. Faites réaliser les interventions techniques par une personne compétente lorsque vous ne maîtrisez pas l’équipement. Gardez les factures et notez la date de l’hivernage.
Posez une question concrète : « Mon mobil-home reste vide plusieurs mois ; quelles garanties fonctionnent pendant cette période ? » Faites aussi préciser les règles pour les objets de valeur ou l’électronique laissés sur place. L’absence prolongée doit être examinée avant la signature, pas découverte après un vol.
Pour la livraison ou un changement de camping, vérifiez séparément le transport, le chargement, le déchargement et l’installation. Demandez au transporteur et à l’assureur qui couvre chaque étape, pour quelle valeur et à partir de quelle date. La responsabilité du transporteur et l’assurance de votre bien ne doivent pas être confondues. Notre article sur le transport d’un mobil-home vous aide à préparer cette discussion.
7. En cas de sinistre : sécurité, déclaration et justificatifs
Protégez d’abord les personnes et alertez les secours si nécessaire. Prévenez le gestionnaire, photographiez les dommages lorsque l’accès est sûr et contactez rapidement l’assureur. Demandez son accord avant les réparations définitives, tout en prenant les mesures urgentes nécessaires pour éviter une aggravation. Conservez les éléments endommagés lorsque c’est possible et sans danger.
Le délai contractuel de déclaration ne peut, en principe, être inférieur à cinq jours ouvrés, ou deux jours ouvrés en cas de vol, à compter de la connaissance du sinistre, selon l’article L113-2. Pour les catastrophes naturelles, le délai maximal est de 30 jours après la publication de l’arrêté. N’attendez pas ces échéances pour contacter l’assureur.
Rassemblez la facture d’achat, les photos antérieures, les justificatifs des équipements, les devis et les échanges avec le camping. En cas de vol, effectuez les démarches auprès de la police ou de la gendarmerie et transmettez le justificatif demandé. Gardez une copie de chaque déclaration et le numéro du dossier.
8. Comparer les devis avec les mêmes informations
Envoyez le même descriptif à plusieurs assureurs. Comparez la cotisation annuelle totale, les franchises, les capitaux, les exclusions et les conditions d’absence. Une mensualité seule ne permet pas de mesurer la protection proposée.
- L’adresse, l’année, la surface et l’usage du mobil-home sont correctement déclarés.
- La responsabilité civile correspond aux exigences du terrain et à l’accueil éventuel de locataires.
- Le mobil-home, le contenu et les aménagements extérieurs sont identifiés.
- Le calcul d’indemnisation et les franchises sont compris.
- Les conditions de vol, de gel et d’inoccupation sont compatibles avec votre utilisation.
- Les frais d’enlèvement, de remplacement et de réinstallation ont été discutés.
- La date d’effet, le paiement et la délivrance de l’attestation sont confirmés.
- Vous disposez des conditions générales et particulières ainsi que des coordonnées à utiliser en cas de sinistre.
Pour garder un dossier facile à retrouver, réunissez contrat, attestations, factures et photographies dans un même dossier numérique. Mettez-le à jour lorsque vous ajoutez un équipement ou changez l’utilisation du mobil-home.
Pour préparer un nouvel emplacement ou un projet d’habitat permanent, consultez aussi les règles d’installation des mobil-homes, des HLL et des résidences démontables.